Jakie są wady i zalety prostej spółki akcyjnej?
Prosta spółka akcyjna (PSA) to spółka kapitałowa z kapitałem od 1 zł, akcjami bez wartości nominalnej i możliwością wniesienia pracy jako wkładu. Zalety PSA to niski próg wejścia, elastyczne organy i brak składek ZUS od samego posiadania akcji. Wady to obowiązkowy i płatny rejestr akcjonariuszy, pełna księgowość, odpis 8% zysku na kapitał, zakaz giełdy i mała rozpoznawalność w bankach. Czy PSA się opłaca, zależy od tego, kto wnosi pracę, a kto pieniądze.
Dla kogo PSA jest dobrym wyborem, a dla kogo nie?
PSA opłaca się założycielom, którzy wnoszą do spółki pracę i know-how, a gotówkę ma dołożyć inwestor. Nie opłaca się firmom, które planują giełdę, potrzebują kredytu bankowego na start albo chcą uniknąć stałych kosztów rejestru i pełnych ksiąg.
Definicję i cechy tej formy opisaliśmy w tekście Co to jest prosta spółka akcyjna (PSA)?. Tu oceniamy, ile każda zaleta i wada kosztuje w praktyce w 2026 r. i co oznacza w rozliczeniach z urzędem skarbowym i ZUS.
Jakie są zalety prostej spółki akcyjnej?
Zalety PSA wynikają wprost z Kodeksu spółek handlowych i dotyczą głównie startu bez gotówki oraz swobody w układaniu relacji między wspólnikami.
- Kapitał akcyjny od 1 zł (art. 300³ KSH). Spółka z o.o. wymaga 5 000 zł, spółka akcyjna 100 000 zł. W praktyce 1 zł nie buduje wiarygodności, ale pozwala wpisać spółkę do KRS bez wpłaty.
- Wkład w postaci pracy lub usług (art. 300² KSH). Programista, który wnosi rok pracy, obejmuje akcje tak samo jak inwestor z gotówką. W spółce z o.o. wkład pracą jest zakazany.
- Akcje bez wartości nominalnej. Cena emisyjna każdej serii może być inna, więc kolejne rundy finansowania nie wymagają zmiany umowy spółki ani podwyższenia kapitału.
- Brak ZUS od posiadania akcji. Jedyny akcjonariusz PSA nie płaci składek, w przeciwieństwie do jedynego wspólnika spółki z o.o., którego ZUS traktuje jak przedsiębiorcę. Wyjątek dotyczy akcjonariusza wnoszącego pracę (o tym w wadach).
- Rada dyrektorów zamiast zarządu i rady nadzorczej (art. 300⁷³ KSH). Jedna osoba może prowadzić sprawy spółki, reprezentować ją i nadzorować. Rada nadzorcza nigdy nie jest obowiązkowa.
- Uchwały przez e-mail lub komunikator na podstawie samej ustawy. W spółce z o.o. taką możliwość trzeba wpisać do umowy.
- Sprzedaż akcji w formie dokumentowej (art. 300³⁶ KSH), czyli mailem lub przez podpis w aplikacji, bez notariusza. Udziały w spółce z o.o. wymagają podpisów poświadczonych notarialnie.
- Rozwiązanie bez likwidacji (art. 300¹²² KSH). Walne zgromadzenie większością 3/4 głosów może przekazać cały majątek jednemu akcjonariuszowi, a sąd rejestrowy wykreśla spółkę bez postępowania likwidacyjnego.
- Badanie sprawozdania dopiero po przekroczeniu progów. Klasyczna spółka akcyjna zawsze zatrudnia biegłego rewidenta. PSA robi to dopiero, gdy przekroczy dwa z trzech progów z ustawy o rachunkowości: 13 208 437,50 zł sumy aktywów, 26 416 875 zł przychodów, 50 etatów (kwoty na 2026 r.).
- Rejestracja przez S24 w jeden dzień za 250 zł. Od 29 listopada 2025 r. nie ma już opłaty 100 zł za ogłoszenie w Monitorze Sądowym i Gospodarczym. Kroki opisujemy w tekście Jak założyć prostą spółkę akcyjną w S24 krok po kroku?.
Jakie korzyści podatkowe daje PSA?
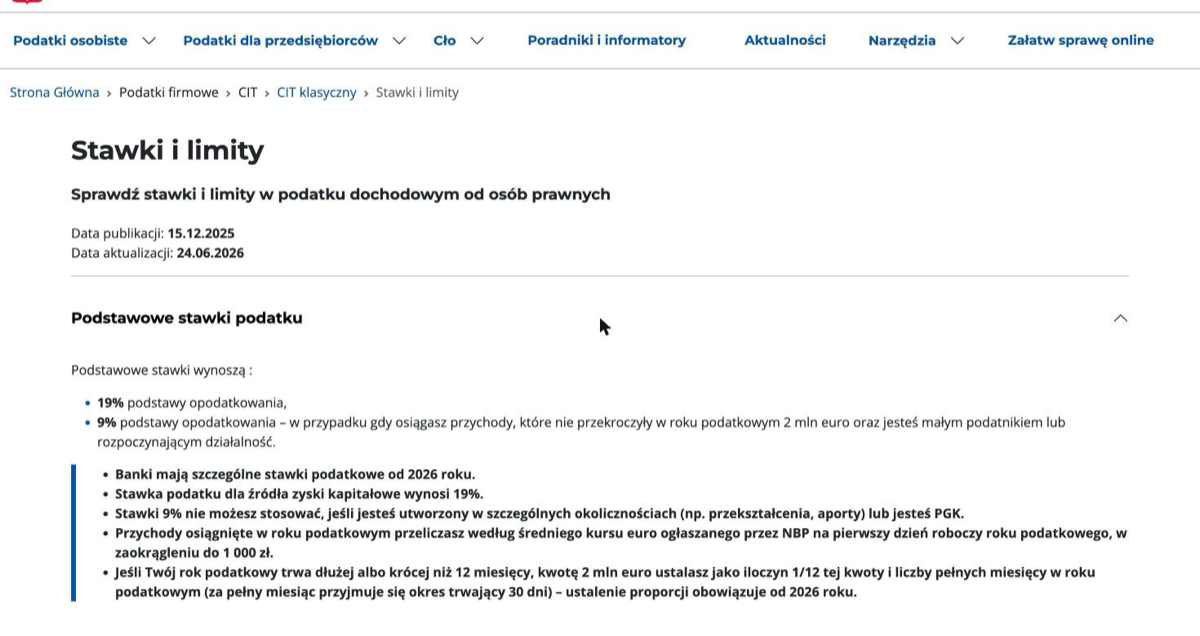
PSA płaci CIT na takich samych zasadach jak spółka z o.o.: 19% podstawy albo 9%, gdy przychody w roku podatkowym nie przekraczają 2 mln euro (8 431 000 zł w 2026 r.), a spółka jednocześnie rozpoczyna działalność albo jest małym podatnikiem (przychody roku poprzedniego ze sprzedaży brutto do 8 517 000 zł w 2026 r.). Obie kwoty różnią się, bo każdą przelicza się po kursie euro z innego dnia. Dywidenda jest opodatkowana ryczałtem 19% przy wypłacie.
Ministerstwo Finansów zastrzega, że stawki 9% nie stosuje spółka utworzona w wyniku przekształcenia albo z aportem przedsiębiorstwa. PSA powstała z przekształcenia jednoosobowej działalności płaci więc 19% przez rok powstania i rok następny.
PSA może wybrać estoński CIT (10% dla małego podatnika, 20% dla pozostałych, płatny dopiero przy wypłacie zysku), jeśli jej akcjonariuszami są wyłącznie osoby fizyczne, zatrudnia co najmniej 3 osoby spoza grona akcjonariuszy i mniej niż połowa przychodów pochodzi ze źródeł pasywnych. Przy wypłacie dywidendy akcjonariusz odlicza od swojego PIT 90% zapłaconego estońskiego CIT (mały podatnik) albo 70%. Wszystkie podatki PSA na jednym przykładzie liczbowym zestawiamy w tekście Jakie podatki płaci prosta spółka akcyjna?
Jakie są wady prostej spółki akcyjnej?
Wady PSA to głównie stałe koszty i obowiązki, których nie ma spółka z o.o., oraz zabezpieczenia wierzycieli wpisane do KSH w zamian za kapitał 1 zł.
- Obowiązkowy rejestr akcjonariuszy (art. 300³⁰ KSH). Prowadzi go notariusz, dom maklerski, bank powierniczy albo Krajowy Depozyt Papierów Wartościowych, zawsze za opłatą. Taksa notarialna wynosi maksymalnie 1 200 zł netto rocznie za prowadzenie rejestru, 100 zł za każdy wpis i 50 zł za wydanie informacji. Domy maklerskie wyceniają usługę indywidualnie. Spółka z o.o. prowadzi księgę udziałów sama i za darmo.
- Pełne księgi rachunkowe od pierwszego dnia. PSA nie może rozliczać się księgą przychodów i rozchodów ani ryczałtem, a co roku sporządza i składa do KRS sprawozdanie finansowe. Obsługa ksiąg handlowych w Advizor zaczyna się od 500 zł netto miesięcznie przy 1 do 10 zapisach, ze sprawozdaniem rocznym w cenie (cennik).
- Odpis 8% zysku na kapitał akcyjny (art. 300¹⁹ KSH). Dopóki kapitał akcyjny nie osiągnie 5% sumy zobowiązań z ostatniego sprawozdania, spółka co roku zatrzymuje 8% zysku. Te pieniądze nie trafiają do akcjonariuszy.
- Test wypłacalności (art. 300¹⁵ KSH). Przed każdą wypłatą dla akcjonariuszy zarząd stwierdza, że spółka przez 6 miesięcy zachowa zdolność do spłaty wymagalnych zobowiązań. Wypłata bez testu obciąża członków organów.
- ZUS akcjonariusza wnoszącego pracę lub usługi (art. 8 ust. 6 pkt 4a ustawy o systemie ubezpieczeń społecznych). Taka osoba jest ubezpieczona jak przedsiębiorca: w 2026 r. składki społeczne bez dobrowolnego chorobowego wynoszą 1 649,82 zł miesięcznie, razem z Funduszem Pracy 1 788,29 zł (z chorobowym 1 926,76 zł), a składka zdrowotna 830,58 zł, razem bez chorobowego 2 618,87 zł. Kwoty są takie same jak w tekście Jaki ZUS na ryczałcie w 2026 roku. Funduszu Pracy nie płacą kobiety po ukończeniu 55 lat i mężczyźni po ukończeniu 60 lat, więc u nich suma bez chorobowego wynosi 2 480,40 zł. Wkład pracą nie daje prawa do ulgi na start ani preferencyjnego ZUS.
- Wkład pracą nie powiększa kapitału akcyjnego (art. 300³ KSH). Kapitał pokrywają tylko pieniądze i wkłady rzeczowe, więc spółka finansowana wyłącznie pracą wspólników ma w KRS kapitał 1 zł.
- Zakaz giełdy. Akcje PSA nie mogą być notowane na rynku regulowanym ani w alternatywnym systemie obrotu. Spółka przed debiutem przekształca się w spółkę akcyjną, co oznacza plan przekształcenia, sprawozdanie finansowe na dzień przekształcenia i nowy wpis do KRS.
- Mała rozpoznawalność. Od lipca 2021 r. powstało najwyżej kilka tysięcy PSA wobec ponad pół miliona spółek z o.o. Część banków dopiero w latach 2021–2022 dodała PSA do formularzy otwarcia rachunku, a kontrahenci i leasingodawcy nadal pytają o kapitał zakładowy, którego PSA nie ma.
- Odpowiedzialność członków organów (art. 300¹³² KSH). Gdy egzekucja z majątku spółki jest bezskuteczna, członkowie zarządu lub rady dyrektorów odpowiadają solidarnie własnym majątkiem, tak jak w spółce z o.o. na podstawie art. 299 KSH. Rada dyrektorów łączy zarządzanie z nadzorem, więc jedna osoba bierze na siebie obie role.
- Ograniczony wzorzec w S24. Umowa z wzorca pozwala tylko na wkłady pieniężne. Wkład pracą, wkłady rzeczowe i zapisy spoza wzorca wymagają aktu notarialnego i rejestracji przez Portal Rejestrów Sądowych za 500 zł.
Zakładasz prostą spółkę akcyjną i chcesz wiedzieć, ile naprawdę będzie kosztować jej obsługa? Prowadzimy księgowość spółek w Sosnowcu i zdalnie w całej Polsce. Policzymy odpis na kapitał, ZUS akcjonariuszy i CIT przed pierwszą wypłatą.
Które zalety PSA nie działają w praktyce?
Trzy zalety z poradników tracą na wartości przy pierwszym kontakcie z bankiem, ZUS albo inwestorem.
Kapitał 1 zł. Wpis do KRS z kapitałem 1 zł kończy się prośbą banku lub leasingodawcy o poręczenie osobiste. Spółki, które chcą wyglądać wiarygodnie, i tak wpłacają kilka tysięcy złotych, a wtedy przewaga nad spółką z o.o. znika.
Wkład w postaci pracy. Akcje za pracę są tanie w KSH, ale drogie w ZUS: ponad 2 600 zł składek miesięcznie od pierwszego dnia, bez ulg. Dla wspólnika, który i tak prowadzi jednoosobową działalność i płaci pełny ZUS, to nie jest dodatkowy koszt. Dla studenta z pomysłem jest.
Rada dyrektorów. Jeden organ zamiast dwóch upraszcza podpisy, ale nie zmniejsza odpowiedzialności. Dyrektor odpowiada jak członek zarządu i dodatkowo jak nadzorca, a inwestorzy instytucjonalni często i tak wymagają rady nadzorczej w umowie inwestycyjnej.
Kiedy PSA wygrywa ze spółką z o.o.?
PSA wygrywa, gdy w spółce jest jeden akcjonariusz albo gdy wspólnicy planują częste zmiany w składzie i programy akcyjne dla pracowników.
- Jedyny wspólnik spółki z o.o. płaci pełny ZUS jak przedsiębiorca. Jedyny akcjonariusz PSA, który wnosi gotówkę, nie płaci nic. Różnica w 2026 r. to 2 618,87 zł miesięcznie.
- Emisja akcji dla pracownika lub inwestora w PSA to uchwała i wpis w rejestrze akcjonariuszy. W spółce z o.o. każde wejście wspólnika to zmiana umowy u notariusza i wniosek do KRS.
- Sprzedaż akcji PSA nie wymaga notariusza, sprzedaż udziałów w spółce z o.o. tak.
Spółka z o.o. wygrywa, gdy spółka potrzebuje kredytu, planuje giełdę albo ma dwóch lub więcej wspólników wnoszących pieniądze, bo wtedy ZUS nie obciąża nikogo, a rejestru akcjonariuszy i odpisu 8% nie ma. Rozliczenie samej spółki wygląda w obu formach tak samo: pełne księgi, CIT, sprawozdanie do KRS. Dla startupów porównujemy obie formy w ramach księgowości dla startupów.
Nie wiesz, czy PSA wyjdzie taniej niż spółka z o.o. w Twojej sytuacji? Napisz do nas, w ciągu 2 dni roboczych policzymy ZUS, CIT i koszty obsługi obu form.
FAQ
Źródła
- Ustawa z dnia 15 września 2000 r. Kodeks spółek handlowych, art. 300¹ do 300¹³⁴.
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych, art. 8 ust. 6 pkt 4a.
- Ustawa z dnia 29 września 1994 r. o rachunkowości, art. 64 (progi badania sprawozdań po nowelizacji z 6 grudnia 2024 r.).
- Podatki.gov.pl, „CIT klasyczny. Stawki i limity” (aktualizacja 24.06.2026): https://www.podatki.gov.pl/podatki-firmowe/cit/cit-klasyczny/stawki-i-limity
- Biznes.gov.pl, „Prosta spółka akcyjna – podstawowe informacje”: https://www.biznes.gov.pl/pl/portal/00168
- Ustawa z dnia 26 września 2025 r. o zmianie ustawy o Krajowym Rejestrze Sądowym oraz niektórych innych ustaw (Dz.U. 2025 poz. 1556), komunikat portalu S24 z 26 listopada 2025 r.: https://ekrs.ms.gov.pl/s24/
- Rozporządzenie Ministra Sprawiedliwości z dnia 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej (stawki za rejestr akcjonariuszy).