Jakie podatki płaci prosta spółka akcyjna?
Prosta spółka akcyjna (PSA) płaci podatek dochodowy od osób prawnych (CIT) w stawce 9% albo 19%, a jej akcjonariusze 19% zryczałtowanego podatku od dywidendy. Do tego dochodzi VAT na zasadach ogólnych, jeśli spółka nie korzysta ze zwolnienia. PCC od umowy spółki i od wniesienia kapitału PSA nie płaci, a składki ZUS obciążają tylko akcjonariusza wnoszącego pracę. Z 200 000 zł zysku po obu podatkach zostaje 147 420 zł albo 131 220 zł.
Jakie podatki płaci prosta spółka akcyjna i kto jest podatnikiem?
PSA jest podatnikiem CIT na tych samych zasadach co spółka z o.o., a akcjonariusz płaci podatek dopiero wtedy, gdy spółka wypłaci mu zysk. Definicję i cechy tej formy opisaliśmy w tekście Co to jest prosta spółka akcyjna (PSA)?, tu zajmujemy się wyłącznie rozliczeniami z urzędem skarbowym i ZUS.
- CIT 19% albo 9% od dochodu spółki, płaci PSA.
- Podatek od dywidendy 19%, płaci akcjonariusz, ale pobiera go i odprowadza spółka jako płatnik.
- VAT od sprzedaży towarów i usług, gdy spółka nie korzysta ze zwolnienia podmiotowego.
- PCC od umowy spółki i kapitału: nie dotyczy PSA, w odróżnieniu od spółki z o.o. i spółki akcyjnej.
- Estoński CIT (10% albo 20%) jako opcja zamiast klasycznego CIT i podatku od dywidendy.
- Składki ZUS: nie są podatkiem i z samego posiadania akcji ich nie ma; płaci je tylko akcjonariusz wnoszący pracę lub usługi.
Ile wynosi CIT w prostej spółce akcyjnej: 9% czy 19%?
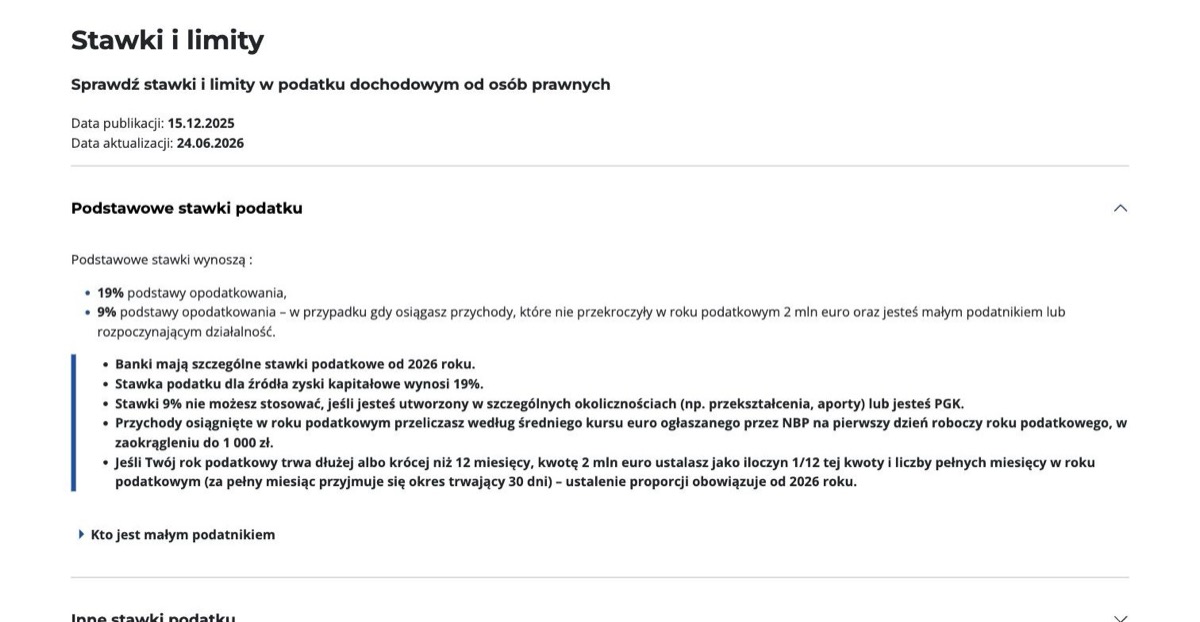
Stawka podstawowa CIT to 19% podstawy opodatkowania. Stawkę 9% stosuje PSA, której przychody w roku podatkowym nie przekraczają 2 mln euro (8 431 000 zł w 2026 r.) i która jednocześnie rozpoczyna działalność albo jest małym podatnikiem, czyli miała w poprzednim roku przychody ze sprzedaży brutto do 2 mln euro (8 517 000 zł dla 2026 r.). Obie kwoty w złotych różnią się, bo każdą przelicza się po kursie euro z innego dnia.
Podstawą jest dochód, czyli przychody pomniejszone o koszty ich uzyskania: wynagrodzenia, czynsz, zakupy, obsługę księgową i opłaty za prowadzenie rejestru akcjonariuszy. Spółka, która zamyka rok stratą, nie płaci CIT za ten rok.
Ministerstwo Finansów zastrzega, że stawki 9% nie stosuje spółka utworzona w wyniku przekształcenia albo z aportem przedsiębiorstwa. PSA powstała z przekształcenia jednoosobowej działalności płaci 19% w roku powstania i w roku następnym.
Jak jest opodatkowana dywidenda akcjonariusza PSA?
Dywidenda wypłacona akcjonariuszowi, osobie fizycznej, jest opodatkowana zryczałtowanym podatkiem 19% (art. 30a ustawy o PIT). Spółka jako płatnik potrąca podatek przy wypłacie i odprowadza go do urzędu skarbowego, akcjonariusz dostaje kwotę netto.
Dywidenda pochodzi z zysku, od którego spółka zapłaciła już CIT, dlatego ten sam zysk jest opodatkowany dwa razy: raz u spółki, raz u akcjonariusza. Dopóki zysk zostaje w spółce, akcjonariusz nie płaci nic.
Przed wypłatą zarząd albo rada dyrektorów przeprowadza test wypłacalności: stwierdza, że spółka przez 6 miesięcy zachowa zdolność do spłaty wymagalnych zobowiązań (art. 300¹⁵ KSH). Dopóki kapitał akcyjny nie osiągnie 5% sumy zobowiązań, spółka zatrzymuje też 8% zysku za rok obrotowy (art. 300¹⁹ KSH), więc do podziału trafia co najwyżej 92% zysku netto.
Ile z zysku PSA zostaje po podwójnym opodatkowaniu?
Z 200 000 zł dochodu przy CIT 9% do akcjonariusza trafia 147 420 zł, a przy CIT 19% 131 220 zł. Łączne obciążenie podatkami wynosi odpowiednio 26,29% i 34,39%.
| Pozycja | PSA z CIT 9% | PSA z CIT 19% |
|---|---|---|
| Dochód spółki | 200 000 zł | 200 000 zł |
| CIT | 18 000 zł | 38 000 zł |
| Zysk netto | 182 000 zł | 162 000 zł |
| Podatek od dywidendy 19% | 34 580 zł | 30 780 zł |
| Podatki razem | 52 580 zł | 68 780 zł |
| Efektywna stawka | 26,29% | 34,39% |
| Netto dla akcjonariusza | 147 420 zł | 131 220 zł |
Rachunek zakłada wypłatę całego zysku netto jednemu akcjonariuszowi. Jeśli kapitał akcyjny nie osiągnął jeszcze 5% sumy zobowiązań, spółka zatrzymuje 8% zysku za rok obrotowy: przy 182 000 zł zysku netto to 14 560 zł, do podziału zostaje 167 440 zł, podatek od dywidendy wynosi 31 813,60 zł, a akcjonariusz dostaje 135 626,40 zł.
Wynagrodzenie akcjonariusza za pracę lub usługi na rzecz spółki jest dla PSA kosztem uzyskania przychodu i obniża podstawę CIT, ale u odbiorcy podlega PIT na zasadach właściwych dla jego umowy, więc nie znosi opodatkowania, tylko przenosi je na jeden poziom.
Zakładasz prostą spółkę akcyjną i chcesz wiedzieć, ile zysku zostanie po CIT i podatku od dywidendy? Prowadzimy księgowość spółek w Sosnowcu i zdalnie w całej Polsce. Policzymy CIT, odpis na kapitał i podatek od dywidendy przed pierwszą wypłatą.
Czy PSA płaci PCC od umowy spółki i kapitału akcyjnego?
Nie. Ustawa o podatku od czynności cywilnoprawnych definiuje spółkę kapitałową zamkniętym katalogiem: spółka z o.o., spółka akcyjna i spółka europejska (art. 1a pkt 2 ustawy o PCC). PSA weszła do Kodeksu spółek handlowych w 2021 r. i w tym katalogu jej nie ma, a unijna dyrektywa kapitałowa nie pozwala Polsce objąć podatkiem nowego typu spółki.
Spółka z o.o. i spółka akcyjna płacą 0,5% od wartości wkładów na kapitał zakładowy przy zawarciu umowy i przy każdym podwyższeniu (art. 7 ust. 1 pkt 9 ustawy o PCC); przy minimalnym kapitale spółki z o.o. 5 000 zł to 25 zł. W PSA zawarcie umowy, wniesienie wkładów, podwyższenie kapitału akcyjnego i zmiana umowy nie podlegają PCC. Krajowa Informacja Skarbowa potwierdziła to w interpretacji indywidualnej z 2 stycznia 2026 r. (sygn. 0111-KDIB2-2.4014.370.2025.1.DR).
Czy prosta spółka akcyjna płaci VAT?
Tak, PSA rozlicza VAT tak samo jak każda inna firma: stawka podstawowa 23%, obniżone 8%, 5% i 0% zależnie od towaru lub usługi. Forma prawna nie zmienia zasad VAT.
Spółka może korzystać ze zwolnienia podmiotowego, dopóki wartość sprzedaży w roku nie przekroczy 240 000 zł (limit podwyższony z 200 000 zł od 1 stycznia 2026 r.; art. 113 ust. 1 ustawy o VAT), a w pierwszym roku działalności limit liczy się proporcjonalnie do liczby dni. Rejestrację VAT-R składa się przed pierwszą sprzedażą opodatkowaną; pozostałe obowiązki po wpisie do KRS zebraliśmy w tekście Jak założyć prostą spółkę akcyjną w S24 krok po kroku?.
Kiedy PSA płaci zaliczki na CIT i składa CIT-8?
Zaliczki na CIT spółka płaci co miesiąc, do 20. dnia miesiąca następującego po miesiącu, którego dotyczą. Roczne zeznanie CIT-8 składa i dopłaca podatek do końca trzeciego miesiąca po zakończeniu roku podatkowego, czyli do 31 marca, gdy rok podatkowy pokrywa się z kalendarzowym.
Mały podatnik i spółka w pierwszym roku mogą płacić zaliczki kwartalnie, do 20. dnia miesiąca po kwartale; o wyborze informują w zeznaniu CIT-8 za ten rok. Sprawozdanie finansowe spółka sporządza w 3 miesiące od końca roku obrotowego.
Podstawą rozliczeń są pełne księgi rachunkowe prowadzone od dnia wpisu do KRS. Obsługa ksiąg handlowych w Advizor zaczyna się od 500 zł netto miesięcznie przy 1 do 10 zapisach, ze sprawozdaniem rocznym w cenie (cennik).
Czy akcjonariusz prostej spółki akcyjnej płaci ZUS?
Z samego posiadania akcji nie. Akcjonariusz, który wnosi do PSA wkład w postaci pracy lub usług, podlega ubezpieczeniom jak przedsiębiorca (art. 8 ust. 6 pkt 4a ustawy o systemie ubezpieczeń społecznych): obowiązkowo emerytalnemu, rentowemu, wypadkowemu i zdrowotnemu, dobrowolnie chorobowemu, z kodem tytułu ubezpieczenia 05 43.
W 2026 r. składki społeczne razem z dobrowolnym chorobowym wynoszą 1 788,29 zł miesięcznie (bez chorobowego 1 649,82 zł), a składka zdrowotna 830,58 zł, razem 2 618,87 zł. Członek zarządu lub rady dyrektorów powołany uchwałą bez wynagrodzenia nie podlega składkom.
Jedyny wspólnik spółki z o.o. płaci ZUS jak przedsiębiorca, jedyny akcjonariusz PSA, który wniósł pieniądze, nie płaci nic. Ta różnica wynosi w 2026 r. do 2 618,87 zł miesięcznie.
Czy PSA może płacić mniej dzięki estońskiemu CIT?
Tak. PSA może wybrać ryczałt od dochodów spółek, czyli estoński CIT: 10% dla małego podatnika albo 20% dla pozostałych, płatny dopiero przy wypłacie zysku. Dopóki zysk zostaje w spółce, podatku nie ma.
Przy wypłacie dywidendy akcjonariusz odlicza od swojego PIT 90% zapłaconego przez spółkę estońskiego CIT (mały podatnik) albo 70% (pozostali). Po odliczeniu łączne obciążenie wypłaconego zysku wynosi 20% u małego podatnika i 25% u pozostałych, wobec 26,29% i 34,39% w klasycznym CIT.
Warunki (akcjonariusze wyłącznie osoby fizyczne, co najmniej 3 zatrudnionych spoza grona akcjonariuszy, mniej niż połowa przychodów ze źródeł pasywnych) opisaliśmy w tekście Jakie są wady i zalety prostej spółki akcyjnej?.
Nie wiesz, czy Twojej PSA opłaca się klasyczny CIT, czy estoński? Napisz do nas, w ciągu 2 dni roboczych policzymy obie opcje na liczbach Twojej spółki.
FAQ
Źródła
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (stawki CIT, zaliczki, ryczałt od dochodów spółek, minimalny podatek dochodowy, zwolnienie dywidendowe).
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 30a (zryczałtowany podatek od dywidend).
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych, art. 1a pkt 2 i art. 7 ust. 1 pkt 9.
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, art. 113 (zwolnienie podmiotowe).
- ZUS, „Składki przedsiębiorców w 2026 roku” (luty 2026).
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych, art. 8 ust. 6 pkt 4a.
- Ustawa z dnia 15 września 2000 r. Kodeks spółek handlowych, art. 300¹⁵ i 300¹⁹.
- Podatki.gov.pl, „CIT klasyczny. Stawki i limity”: https://www.podatki.gov.pl/podatki-firmowe/cit/cit-klasyczny/stawki-i-limity
- Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 2 stycznia 2026 r., sygn. 0111-KDIB2-2.4014.370.2025.1.DR (PCC a prosta spółka akcyjna).