Jak wypełnić NIP-8 po rejestracji spółki?
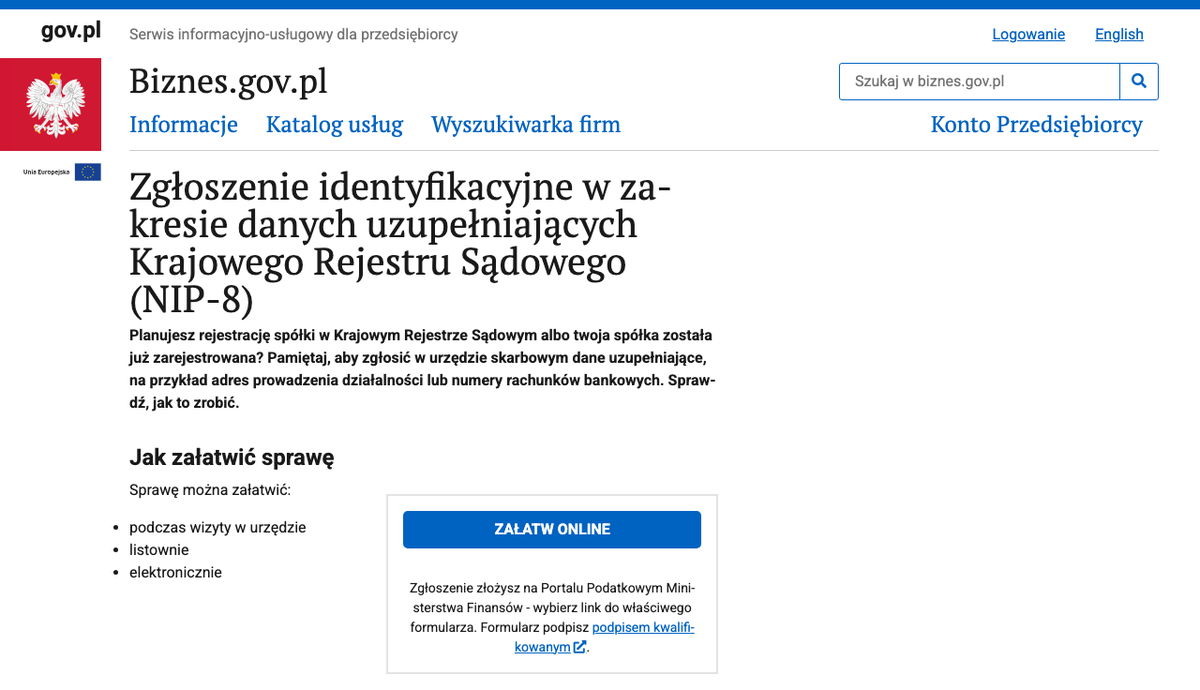
NIP-8 to zgłoszenie identyfikacyjne w zakresie danych uzupełniających, które spółka wpisana do Krajowego Rejestru Sądowego (KRS) składa do urzędu skarbowego. Sąd rejestrowy przekazuje urzędowi tylko dane z wpisu, a rachunek bankowy, miejsca prowadzenia działalności, biuro rachunkowe oraz dane dla GUS i ZUS spółka zgłasza sama na tym formularzu. Termin to 21 dni od wpisu do KRS, a gdy spółka zatrudnia i staje się płatnikiem składek, 7 dni od zatrudnienia pierwszej osoby. Złożenie jest bezpłatne, najszybciej elektronicznie.
Czym jest NIP-8 i kto musi go złożyć?
NIP-8 składa każdy podmiot wpisany do KRS: spółka z ograniczoną odpowiedzialnością (sp. z o.o.), prosta spółka akcyjna (PSA), spółka akcyjna, spółki jawne, partnerskie, komandytowe i komandytowo-akcyjne, a także inne podmioty z rejestru, na przykład fundacje i stowarzyszenia. NIP i REGON spółka dostaje automatycznie po wpisie, więc NIP-8 nie służy do nadania numeru, tylko do uzupełnienia danych, których nie ma w KRS.
Formularz zbiera dane dla trzech instytucji. Urząd skarbowy wpisuje je do Centralnego Rejestru Podmiotów Krajowej Ewidencji Podatników (CRP KEP) i przekazuje dalej do GUS i ZUS:
- dla urzędu skarbowego: nazwa skrócona, rachunki bankowe, adresy miejsc prowadzenia działalności, dane biura rachunkowego i adres przechowywania dokumentacji, dane kontaktowe, dane wspólników z identyfikatorami (spółki osobowe);
- dla GUS: przewidywana liczba pracujących, forma własności, powierzchnia użytków rolnych, dane kontaktowe;
- dla ZUS: nazwa skrócona płatnika, data powstania obowiązku opłacania składek, rachunki, adresy.
Ten sam druk służy do dwóch celów: pierwszego zgłoszenia po wpisie (zgłoszenie identyfikacyjne) i każdej późniejszej zmiany tych danych (zgłoszenie aktualizacyjne).
| Zgłoszenie identyfikacyjne | Zgłoszenie aktualizacyjne | |
|---|---|---|
| Kiedy | raz, po wpisie spółki do KRS | po każdej zmianie danych uzupełniających (nowy rachunek, zmiana biura rachunkowego, nowe miejsce działalności) |
| Termin | 21 dni od wpisu; jako płatnik składek 7 dni od zatrudnienia pierwszej osoby | 7 dni od dnia zmiany |
| Co zaznaczyć w części A | cel: zgłoszenie identyfikacyjne | cel: zgłoszenie aktualizacyjne |
| Co wpisać | komplet danych uzupełniających | dane identyfikacyjne spółki i części, których dotyczy zmiana |
Ile masz czasu na złożenie NIP-8 po wpisie do KRS?
Zgłoszenie identyfikacyjne składasz w ciągu 21 dni od dnia wpisu spółki do KRS (art. 5 ust. 2c ustawy o zasadach ewidencji i identyfikacji podatników i płatników). Jeśli spółka zatrudnia pracownika lub zleceniobiorcę i jest przez to płatnikiem składek, dane płatnika zgłasza na NIP-8 w ciągu 7 dni od zatrudnienia pierwszej osoby (art. 43 ust. 5c ustawy o systemie ubezpieczeń społecznych); przy zatrudnieniu od dnia wpisu to 7 dni zamiast 21. Zgłoszenie aktualizacyjne składasz w ciągu 7 dni od dnia, w którym dane się zmieniły (art. 9 ust. 1 ustawy o zasadach ewidencji).
Termin liczy się od daty wpisu, nie od daty złożenia wniosku do sądu ani od odbioru postanowienia. Datę wpisu sprawdzisz w postanowieniu sądu rejestrowego albo w wyszukiwarce KRS. Spółka zarejestrowana przez S24 dostaje wpis nawet w 1 dzień od wysłania wniosku, więc 21 dni zaczyna biec wcześniej, niż wielu założycieli zakłada.
Co przygotować przed wypełnieniem NIP-8?
Formularz wypełnisz bez przerywania, jeśli masz pod ręką sześć rzeczy:
- Numer KRS, NIP i REGON spółki z postanowienia o wpisie albo z wyszukiwarki KRS.
- Numer rachunku firmowego i nazwę banku lub SKOK; rachunek zakładasz już na dane spółki wpisanej do KRS.
- Adresy wszystkich miejsc prowadzenia działalności: biuro, magazyn, punkt sprzedaży, także wtedy, gdy różnią się od adresu siedziby z KRS.
- Dane biura rachunkowego (nazwa i NIP) oraz adres, pod którym będzie przechowywana dokumentacja.
- Informację o zatrudnieniu: czy spółka zatrudnia i od kiedy powstaje obowiązek składkowy.
- Osobę, która podpisze zgłoszenie: członka zarządu zgodnie z zasadami reprezentacji albo pełnomocnika z pełnomocnictwem.
Jak wypełnić NIP-8 pole po polu?
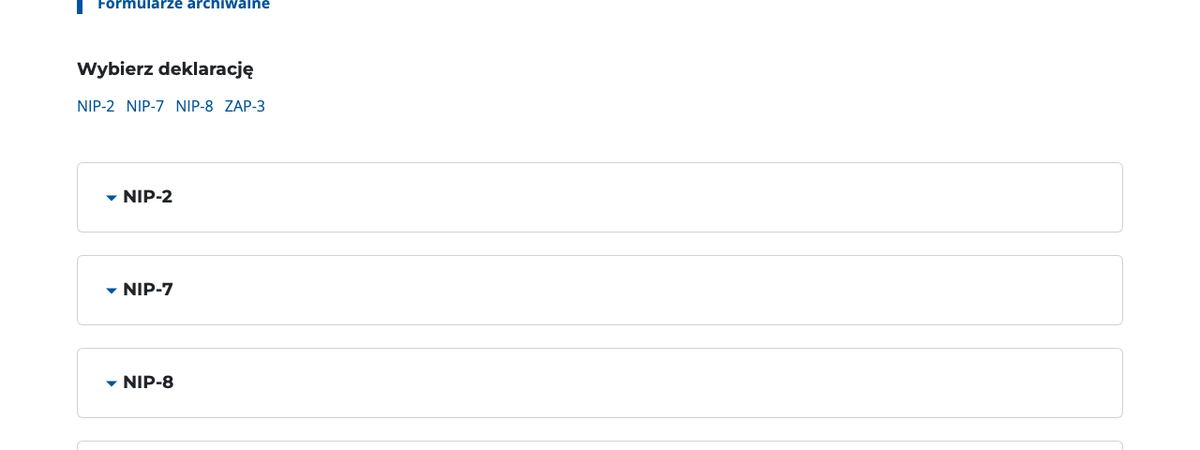
Aktualny wzór to NIP-8(4). Druk ma siedem części oznaczonych literami od A do G; poniżej opisujemy je w kolejności z formularza. Części, które nie dotyczą Twojej spółki, zostawiasz puste.
Część A: cel i miejsce złożenia zgłoszenia
W polu 1 wpisz NIP spółki. W części A zaznaczasz cel zgłoszenia: identyfikacyjne przy pierwszym NIP-8 po wpisie, aktualizacyjne przy zmianie danych. Poniżej wpisujesz naczelnika urzędu skarbowego, do którego kierujesz zgłoszenie: to urząd właściwy dla adresu siedziby spółki z KRS.
Część B: dane spółki
Część B ma pięć podsekcji. Dane muszą zgadzać się z KRS co do litery, bo urząd porównuje je z rejestrem.
- B.1 Dane identyfikacyjne: nazwa pełna dokładnie jak w KRS (z formą prawną), nazwa skrócona (ta trafia do ZUS jako nazwa płatnika), numer KRS i REGON.
- B.2 Identyfikatory zagraniczne: numery identyfikacyjne nadane spółce w innych krajach. Nowa polska spółka zwykle zostawia to pole puste.
- B.3 Dane kontaktowe: telefon, e-mail, faks. W B.3.1 możesz podać adres skrytki pocztowej, jeśli spółka z niej korzysta.
- B.4 Adresy miejsc prowadzenia działalności: wszystkie adresy, pod którymi spółka faktycznie działa, nie tylko siedziba z KRS. Gdy adresów jest więcej, niż mieści druk, dołączasz ich listę.
- B.5 Dokumentacja rachunkowa: kto prowadzi księgi, spółka sama albo biuro rachunkowe (w B.5.1 NIP i nazwa biura), oraz w B.5.2 adres miejsca przechowywania dokumentacji, zwykle adres biura.
Część C: rachunki bankowe
W części C wpisujesz numer każdego rachunku spółki związanego z działalnością wraz z nazwą banku lub SKOK. To z tej części rachunek trafia do wykazu podatników VAT, czyli na białą listę; bez NIP-8 rachunek nie pojawi się w wykazie, nawet jeśli został podany w innym formularzu. W części C zgłaszasz też likwidację rachunku, a kolejne rachunki, które nie mieszczą się na druku, podajesz na dołączonej liście. Ile trwa aktualizacja wykazu i jak sprawdzić, czy rachunek już w nim jest, opisujemy w tekście Jak dodać numer rachunku do białej listy.
Część D: struktura, wspólnicy i zatrudnienie
Część D zbiera dane głównie dla GUS i ZUS.
- D.1 i D.2 Jednostki wyodrębnione: wypełniasz tylko wtedy, gdy spółka ma oddziały lub inne jednostki organizacyjne. Nowa spółka zwykle zostawia puste.
- D.3 Dane wspólników: dotyczą spółek osobowych (jawnej, partnerskiej, komandytowej). Sp. z o.o. i PSA nie wpisują tu udziałowców ani akcjonariuszy.
- D.4 Działalność i zatrudnienie: przewidywana liczba pracujących, forma własności i powierzchnia użytków rolnych (dane dla GUS) oraz informacja, czy spółka jest płatnikiem składek, z datą powstania obowiązku składkowego (dane dla ZUS). Pole z kodem PKD w tej części dotyczy tylko stowarzyszeń, fundacji i SP ZOZ; spółka podaje PKD we wniosku do KRS i stamtąd trafia on do urzędu automatycznie (czym jest kod PKD, wyjaśniamy w tekście Co to jest kod PKD?).
Jeśli spółka nie zatrudnia nikogo w dniu składania NIP-8, zaznaczasz, że nie jest płatnikiem składek. Gdy zatrudnisz pierwszą osobę, składasz NIP-8 aktualizacyjny z datą powstania obowiązku składkowego w ciągu 7 dni od zatrudnienia.
Część E: załączniki
W części E zaznaczasz, do której części formularza dołączasz dodatkową listę, gdy dane nie mieszczą się na druku: kolejne rachunki (C.1), adresy miejsc prowadzenia działalności (B.4) albo wspólników (D.3). Zaznaczasz tu też dołączone pełnomocnictwo, jeśli zgłoszenie podpisuje pełnomocnik. Spółka z jednym rachunkiem i jednym adresem nie dołącza żadnej listy.
Część F: podpis
W części F podajesz imię, nazwisko i identyfikator (PESEL albo NIP) osoby składającej zgłoszenie, datę i podpis. Za spółkę podpisuje członek zarządu albo członkowie zarządu zgodnie z zasadami reprezentacji z KRS, albo pełnomocnik. Do podpisu elektronicznego pełnomocnik potrzebuje zgłoszonego wcześniej pełnomocnictwa UPL-1, a do zgłoszenia papierowego pełnomocnictwa szczególnego PPS-1 (17 zł opłaty skarbowej) albo ogólnego PPO-1 (składanego elektronicznie, bez opłaty skarbowej).
Część G: adnotacje urzędu
Część G zostawiasz pustą, wypełnia ją urząd skarbowy.
Spółka wpisana do KRS i formularz NIP-8 przed Tobą? Prowadzimy księgowość spółek w Sosnowcu i zdalnie w całej Polsce. Zgłosimy NIP-8 i VAT-R, zgłosimy pracowników do ZUS i otworzymy księgi od dnia wpisu.
Jak złożyć NIP-8: e-Urząd Skarbowy, papierowo czy przez pełnomocnika?
NIP-8 składasz na trzy sposoby: elektronicznie, papierowo w urzędzie albo pocztą, oraz przez pełnomocnika. Złożenie zgłoszenia jest bezpłatne w każdym z tych trybów; płacisz tylko 17 zł opłaty skarbowej, jeśli pełnomocnik działa na podstawie pełnomocnictwa szczególnego PPS-1.
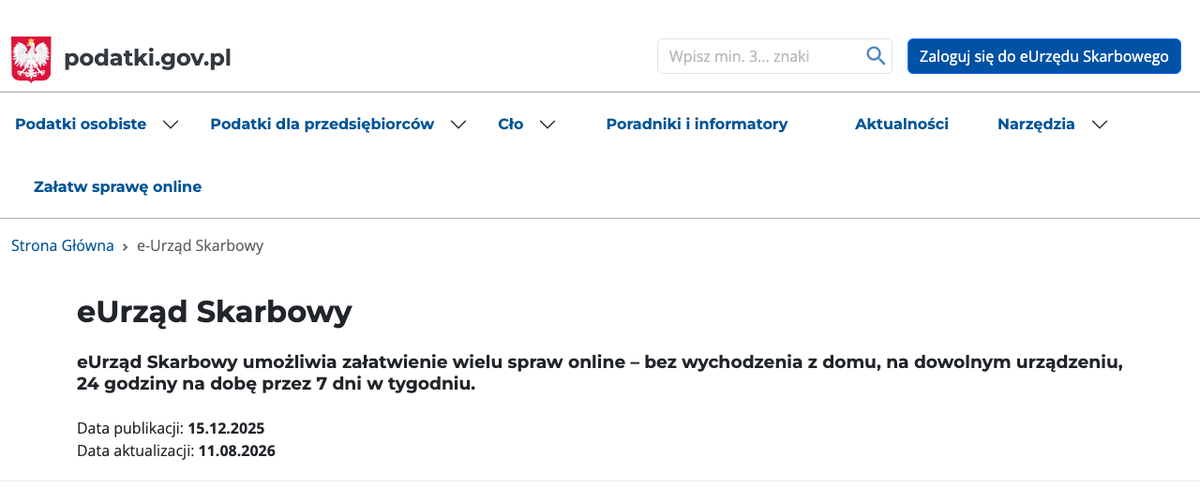
Elektronicznie. Do e-Urzędu Skarbowego logujesz się Profilem Zaufanym, aplikacją mObywatel, bankowością elektroniczną albo e-dowodem. Konto spółki w e-Urzędzie Skarbowym obsługuje osoba uprawniona do reprezentacji albo pełnomocnik zgłoszony na UPL-1. Drugi kanał to formularz NIP-8(4) w systemie e-Deklaracje (Portal Podatkowy), który wymaga podpisu kwalifikowanego.
Papierowo. Wydrukowany i podpisany formularz składasz w urzędzie skarbowym właściwym dla siedziby spółki albo wysyłasz pocztą na jego adres. Spółki o dużych przychodach (według biznes.gov.pl od równowartości 3 mln euro) obsługują wyspecjalizowane urzędy skarbowe, a nie urząd według siedziby.
Przez pełnomocnika. Biuro rachunkowe składa NIP-8 za spółkę na podstawie UPL-1 (elektronicznie) albo PPS-1 lub PPO-1 (papierowo). Pełnomocnictwo zgłaszasz do urzędu przed pierwszym zgłoszeniem, żeby urząd nie odrzucił NIP-8 podpisanego przez osobę spoza zarządu.
Jakie błędy w NIP-8 zdarzają się najczęściej?
Pięć błędów, które w praktyce kończą się wezwaniem z urzędu albo brakiem rachunku na białej liście:
- Rachunek podany tylko w VAT-R. Zgłoszenie rejestracyjne VAT-R i NIP-8 to dwa osobne formularze. Rachunek trafia do ewidencji podatników i na białą listę wyłącznie przez część C NIP-8.
- Tylko adres siedziby w części B.4. Spółka, która działa w wynajętym biurze albo magazynie pod innym adresem niż siedziba z KRS, wpisuje wszystkie te miejsca.
- Pusta część B.5. Gdy księgi prowadzi biuro rachunkowe, urząd chce znać jego dane i adres przechowywania dokumentacji; brak tych danych to niekompletne zgłoszenie.
- Brak aktualizacji po zmianie. Zamknięcie rachunku, zmiana biura rachunkowego albo nowy punkt sprzedaży wymagają NIP-8 aktualizacyjnego w 7 dni. Zamknięty rachunek pozostały na białej liście wprowadza kontrahentów w błąd.
- Zmiany z KRS zgłaszane na NIP-8. Zmiana adresu siedziby, nazwy spółki albo zarządu idzie do sądu rejestrowego, nie do urzędu skarbowego; NIP-8 obejmuje tylko dane, których nie ma we wpisie do KRS.
Do tej listy dochodzi przeoczony krótszy termin: spółka, która zatrudnia od dnia wpisu, zgłasza dane płatnika składek w 7 dni, nie w 21.
Co grozi za NIP-8 złożone po terminie?
Niezłożenie NIP-8 w terminie albo podanie w nim nieprawdziwych danych to wykroczenie skarbowe z art. 81 § 1 pkt 1 Kodeksu karnego skarbowego (KKS). Grzywna za wykroczenie skarbowe wynosi od jednej dziesiątej do dwudziestokrotności minimalnego wynagrodzenia, co przy płacy minimalnej 4806 zł w 2026 r. daje od 480,60 zł do 96 120 zł. Wysokość w konkretnej sprawie zależy od skali spóźnienia i od tego, czy spółka sama naprawiła brak.
Kary unikniesz przez czynny żal (art. 16 § 1 KKS): zawiadomienie urzędu o spóźnieniu złożone razem z zaległym NIP-8, zanim urząd sam wykryje brak zgłoszenia. Spóźnione NIP-8 składasz na tym samym druku i w tym samym trybie co terminowe.
Jakie inne zgłoszenia czekają spółkę po wpisie do KRS?
NIP-8 jest jednym z kilku zgłoszeń, które spółka wysyła w pierwszych tygodniach po wpisie, do różnych urzędów i w różnych terminach:
- Centralny Rejestr Beneficjentów Rzeczywistych (CRBR): zgłoszenie w 14 dni od wpisu, liczonych bez sobót i dni ustawowo wolnych.
- e-Doręczenia: adres do doręczeń elektronicznych, który spółka wpisana do KRS musi mieć.
- VAT-R: przed pierwszą sprzedażą opodatkowaną, jeśli spółka nie korzysta ze zwolnienia z VAT.
- ZUS: dane płatnika składek spółka przekazuje przez NIP-8 (część D.4), a każdego zatrudnionego zgłasza do ubezpieczeń w ZUS w 7 dni od zatrudnienia.
- Biała lista: rachunek z części C NIP-8 trafia do wykazu podatników VAT; obowiązek NIP-8 nie zależy od statusu VAT, a co zwolnienie z VAT oznacza dla wykazu, wyjaśniamy w tekście Biała lista a zwolnienie z VAT.
Pełną listę obowiązków po wpisie z terminami, razem z rejestrem akcjonariuszy i księgami rachunkowymi, zbieramy w tekście Jak założyć prostą spółkę akcyjną w S24 krok po kroku?; punkty poza rejestrem akcjonariuszy dotyczą w ten sam sposób sp. z o.o.
Masz wypełniony NIP-8 i chcesz, żeby ktoś sprawdził go przed wysyłką? Napisz do nas, porównamy dane z KRS, rachunek i termin dla Twojej spółki i odpowiemy w ciągu 2 dni roboczych.
FAQ
Źródła
- Ustawa z dnia 13 października 1995 r. o zasadach ewidencji i identyfikacji podatników i płatników (tekst jednolity Dz.U. 2026 poz. 151), art. 5 ust. 2c (zgłoszenie identyfikacyjne, 21 dni) i art. 9 ust. 1 (zgłoszenie aktualizacyjne, 7 dni).
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych, art. 43 ust. 5c (dane płatnika składek wpisanego do KRS, 7 dni).
- Ustawa z dnia 10 września 1999 r. Kodeks karny skarbowy, art. 16 (czynny żal), art. 48 (grzywna za wykroczenie skarbowe), art. 81 (naruszenie obowiązków ewidencyjnych).
- Rozporządzenie Ministra Finansów, Funduszy i Polityki Regionalnej z dnia 19 lipca 2021 r. w sprawie wzorów formularzy zgłoszeń identyfikacyjnych i zgłoszeń aktualizacyjnych oraz zgłoszeń w zakresie danych uzupełniających (tekst jednolity Dz.U. 2024 poz. 1367), wzór NIP-8(4), załącznik nr 4.
- Biznes.gov.pl, „Zgłoszenie NIP-8”: https://www.biznes.gov.pl/pl/portal/ou1478 oraz „Zgłoszenie aktualizacyjne w zakresie danych uzupełniających”: https://www.biznes.gov.pl/pl/portal/ou349
- Podatki.gov.pl, formularze rejestracyjne: https://www.podatki.gov.pl/formularze-rejestracja oraz e-Urząd Skarbowy: https://www.podatki.gov.pl/e-urzad-skarbowy/
- Rozporządzenie Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r. (4806 zł).